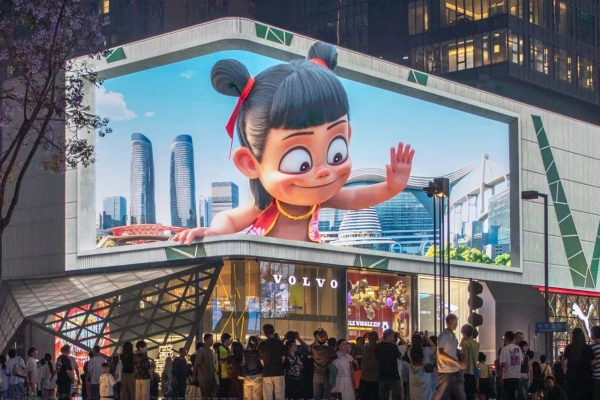
过去几年,裸眼3D最出圈的形态,往往是一块城市核心商圈的户外大屏,配上几十秒极具冲击力的立体动画。这类案例证明了技术可行性,也制造了传播声量,但并未回答一个更基础的问题:当新鲜感退去,裸眼3D靠什么持续存在。近一段时间,行业的注意力正在从屏体与光学结构,转向内容生产本身——能否稳定产出、低成本复制、并在非理想观看条件下依然成立的三维内容,正在成为分水岭。
裸眼3D的显示路径并不统一,视差屏障、柱透镜光栅、指向性背光、光场显示各有取舍,共同的技术难题也相似:串扰控制、亮度损失、最佳观看区域狭窄。过去,这些指标是厂商竞争的主战场;如今,多数行业参与者在实验室条件下的样机表现已较为接近,量产机型之间的差距更多体现在成本、良率与工程适配能力上。硬件不再是唯一的差异化变量,内容供给的丰裕程度反而更直接地影响项目能否落地。
这也解释了为什么越来越多的显示方案商开始向内容端延伸:单纯卖屏,客户在验收之后往往面临无内容可播的尴尬,屏幕资产随之闲置。
第一道坎是生产流程。真正意义上的裸眼3D内容,需要按视点数量进行多视点渲染,而不是把一条2D视频简单叠加视差图层。渲染算力、素材组织、多视点一致性校验,都要求制作团队具备与传统视频不同的工程能力。
第二道坎是观看条件的约束。户外大屏的最佳观看区通常只有有限的角度范围,内容设计必须围绕实际人流动线展开;室内近距观看场景则要处理视疲劳与串扰问题。这意味着内容不能脱离具体屏幕与具体场地独立存在,标准化复用的难度明显高于平面视频。
第三道坎是成本结构。多视点渲染占用算力,视差调试依赖人工经验,一个几十秒的短片往往需要数周制作周期。相较于2D内容,单位时长成本仍然偏高,且难以通过简单外包摊薄。
从目前的应用分布看,裸眼3D的落地呈现明显的分层特征。
其一是品牌营销与户外媒体。这是当前最成熟的需求,预算充足、周期明确、对内容独特性要求高,但对长期运营的稳定性要求相对宽松。
其二是文旅展陈与商业空间。博物馆、科技馆、商业中庭对沉浸感有持续需求,项目制特征明显,内容往往与场地绑定,复用率低但单项目价值较高。
其三是专业与工业场景。医疗影像的三维呈现、教育中的结构演示、车载抬头显示与仪表信息的三维化,对精度、时延与可靠性要求远高于观赏性,进入门槛更高,但一旦嵌入工作流,替换成本也更高。
值得注意的是,医疗、教育等场景对内容的诉求是准确与可交互,而非震撼。这类需求正在倒逼内容工具从视觉特效向数据驱动转型。
内容成本的下降,很大程度上取决于工具链的成熟度。业内近期的方向集中在几处:将2D转3D的深度估计流程自动化,减少手工分层;把多视点渲染封装为可配置的模块,降低对专业团队的依赖;建立三维素材资产库,使同一套内容能够适配不同尺寸与光学参数。
AI在其中扮演的是效率工具的角色。深度估计、视角外推、画面补全等环节的自动化程度提升,确实压缩了前期制作时间,但最终的质量判断仍依赖人工调试——尤其是在串扰与视差舒适度这类主观体验指标上,算法尚不能完全替代经验。
一个长期被低估的问题是评价体系。2D内容有成熟的分辨率、码率、色域等指标,裸眼3D内容却缺少公认的质量描述方式:多少视点算够用,串扰在什么阈值内可接受,不同观看距离下的舒适度如何评估,行业内尚未形成统一口径。这直接导致供需双方在验收环节反复拉扯,也使得内容难以跨屏幕、跨场地流通。
标准缺位的另一面是体验不一致。同一个内容资产,在不同光学结构的屏幕上可能表现出完全不同的立体强度与清晰度,用户对裸眼3D的印象因此高度依赖于偶遇的那一块屏。对于希望把技术推向规模化应用的行业参与者而言,这种不确定性比成本更棘手。
可以预见,下一阶段的竞争不会只发生在面板与光栅的精度上,而会发生在内容的生产效率、跨平台适配能力与体验一致性上。裸眼3D要走出展台,需要的不只是更亮的屏,而是一套能让内容持续流动的工业体系。
裸眼3D进入内容竞赛:从视觉奇观到可复制的三维生产力